为了支持煤化工,印尼实行了哪些政策?
发布时间:2026-11-03来源:海外调研Hogen
印尼煤炭资源丰富,但以褐煤和次烟煤等低阶煤为主。这类煤含水率高、热值偏低,远距离运输的经济性有限,更适合在产地附近转化。与此同时,印尼的LPG、甲醇和多种基础化工品仍依赖进口。煤炭价格与出口市场波动,也促使政府寻找比原煤出口附加值更高的产业路径。
在这一背景下,印尼并未只依靠单项补贴支持煤化工,而是把矿权管理、原料成本、产业规划、园区优惠和减排要求组合起来。政策一方面要求大型煤矿承担下游化义务,另一方面通过原料煤费率和税收优惠降低前期成本,并以长期路线图明确甲醇、二甲醚、焦炭、合成氨和煤基材料等方向。
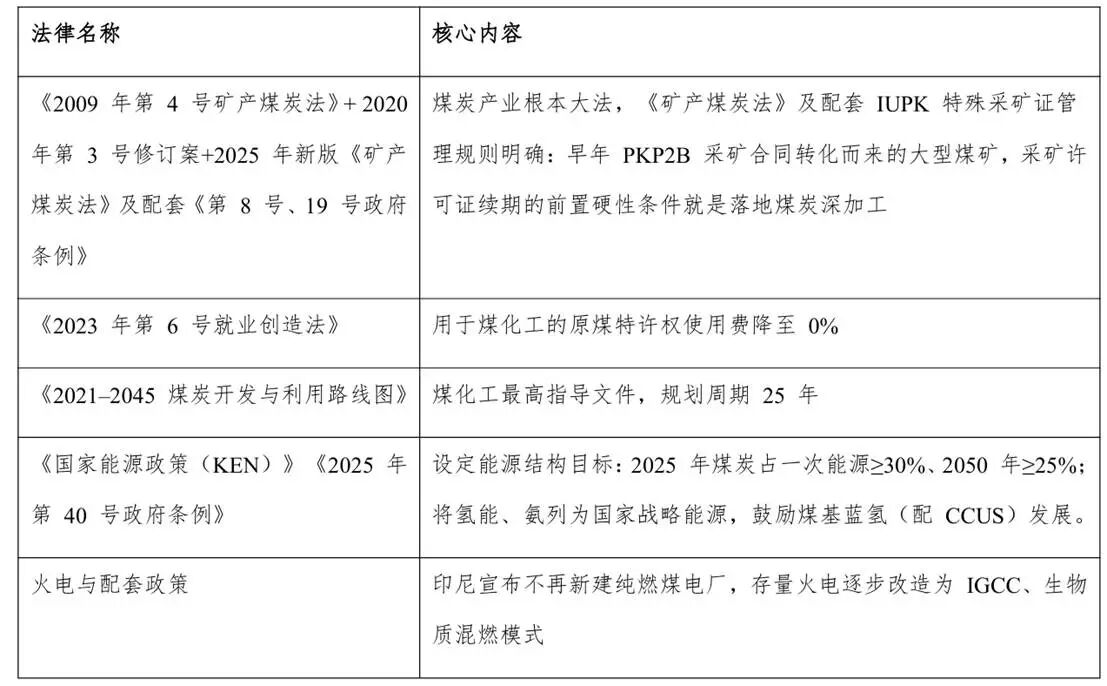
印尼煤炭下游化最有约束力的政策来自矿业法规。《矿产煤炭法》及其修订案和配套条例明确,部分由早期PKP2B采矿合同转化而来的大型煤矿,在申请IUPK特殊采矿许可证续期时,需要落实煤炭深加工。
《2023年第6号就业创造法》将用于煤化工的原煤特许权使用费降至0%。对于原料消耗量大、投资回收期长的煤化工项目,这一政策直接作用于生产成本。符合国家战略项目、经济特区或工业园区条件的项目,还可申请企业所得税优惠、进口设备关税和增值税减免,具体期限和幅度取决于项目类型、投资额与所在园区。
用二十五年路线图明确建设节奏
《2021-2045煤炭开发与利用路线图》是印尼煤化工的核心指导文件。它把煤炭利用方向从单纯出口和直燃,延伸到深加工、高附加值和低碳利用,并将发展过程分为三个阶段。
◆ 筹备建设期 2021-2025 开展技术调研、可行性研究和项目准备
◆ 规模化建设期 2026-2030 全面推进各类煤炭深加工项目
◆ 优化成熟期 2031-2045 推动全产业链稳定运行并叠加低碳技术
路线图提出十类煤炭深加工和综合利用项目,其中四类被列为优先方向:煤制甲醇和二甲醚,CCUS技术应用,煤制冶金焦和半焦,以及煤炭提取高端材料与稀土资源。除此之外,规划还包括合成天然气、合成氨和氢气、煤炭提质、腐殖酸与富里酸、煤基型煤和清洁发电等方向。
《国家能源政策》和相关政府条例继续保留煤炭在一次能源中的重要位置,同时把氢能和氨列为战略能源,并鼓励配套CCUS的煤基蓝氢等项目。
煤化工项目也面临更明确的碳约束。《2024年第14号总统令》覆盖二氧化碳捕集、运输和封存全流程;2028年后新建大型甲醇、合成氨和制氢项目需要预留CCUS接口,并同步设计监测、报告与核查体系以及碳资产路径。印尼还在推进国内碳市场,高排放项目未来需要把碳成本纳入测算。
印尼已经形成从矿权约束到财税激励、从产业规划到碳管理的政策框架,但大型煤化工项目仍取决于产品包销、原料煤定价、融资成本、园区公辅和审批稳定性。DME、甲醇和合成天然气项目投资大、周期长,只有在国企承购、低成本原料、税费减免和长期融资能够同时落实时,才可能形成商业闭环。
因此,观察印尼煤化工政策不能只看规划产能,更要看项目是否取得矿权和用地支持,是否完成环评与基础设施方案,是否锁定下游客户,以及CCUS和碳成本是否进入设计。政策方向已经明确,真正决定项目进度的,是这些条件能否在同一时间落地。
图:印尼煤化工核心法律法规
文章来源:海外调研Hogen
免责声明:素材新闻来源官方媒体/网络新闻,如内容有误或侵权,可联系后台进行更正或删除。